
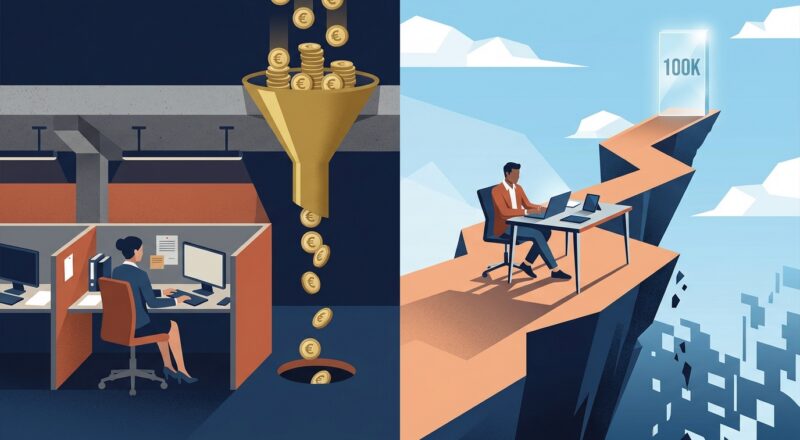
C’è un momento preciso, verso la fine del mese, in cui chiunque abbia tra i venticinque e i quarant’anni in Italia vive una sorta di dissonanza cognitiva. Arriva la notifica dell’app bancaria: stipendio accreditato. Scorrendo il cedolino, l’occhio cade inevitabilmente su quella colonna impietosa che separa la Retribuzione Annua Lorda (RAL) dal netto reale. Pochi minuti dopo, aprendo una chat o ascoltando un collega freelance davanti a un caffè, spunta la fatidica confidenza: “Quest’anno punto a toccare il tetto massimo; se passa l’aumento del forfettario a 100k, mi resta in tasca quasi tutto”.
L’ipotesi di estendere la flat tax per le partite IVA dagli attuali 85.000 euro alla soglia psicologica dei 100 mila euro di fatturato riaccende puntualmente una delle faglie più profonde della società produttiva italiana. Da una parte, un esercito di lavoratori dipendenti qualificati che si percepiscono come l’unico, inossidabile bancomat del welfare statale, intrappolati in aliquote marginali IRPEF che divorano ogni scatto di carriera. Dall’altra, una galassia di lavoratori autonomi, consulenti e piccoli professionisti che rivendicano quella tassazione al 15% come l’unico cuscinetto vitale contro l’assoluta solitudine previdenziale e l’incertezza del mercato.
Ma cosa c’è di vero dietro questa polarizzazione esasperata? Si tratta davvero di un regalo elettorale ingiustificato o stiamo paragonando grandezze economiche che non hanno nulla in comune? Per capire se il forfettario a 100 mila euro rappresenti un miraggio dorato o una gabbia dorata, dobbiamo smettere di guardare le etichette superficiali e sezionare il meccanismo con lucidità chirurgica.
L’illusione ottica del netto: perché confrontare 100k di fatturato e 100k di RAL è un errore contabile
Il primo equivoco che avvelena il dibattito pubblico nasce da una pigrizia aritmetica: mettere sullo stesso piano cento banconote da mille euro fatturate da una ditta individuale e una retribuzione contrattuale lorda di pari entità. Fatturato e RAL appartengono a due universi finanziari non comunicanti.
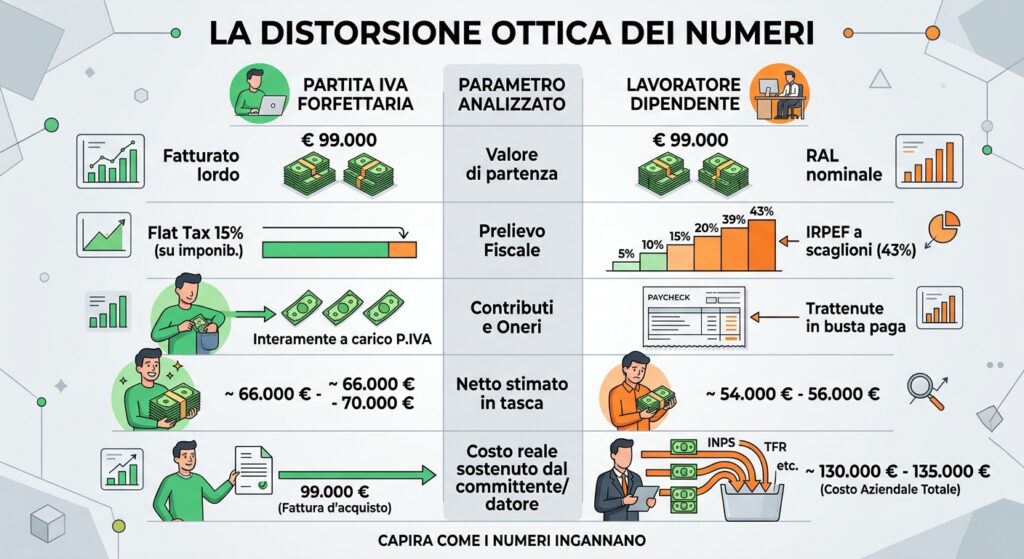
Prendiamo il caso tipico di un digital strategist, di un ingegnere o di uno sviluppatore software. Se un professionista in regime forfettario emette fatture per un totale di 99.000 euro all’anno, con un coefficiente di redditività medio del 78% tipico dei servizi professionali, il calcolo della sua imponibilità si applica su 77.220 euro. Da qui sottrae i contributi previdenziali (come il 26,07% della Gestione Separata INPS o le quote della propria Cassa professionale) e versa un’imposta sostitutiva del 15% — che scende addirittura al 5% per il primo quinquennio di nuova attività. Il risultato monetario tangibile è un bonifico finale netto che oscilla, a seconda della gestione pensionistica, tra i 65.000 e i 72.000 euro puliti.
Dall’altro lato della scrivania siede il quadro aziendale o il dipendente senior con 99.000 euro di RAL nominale. Su quella cifra, l’IRPEF progressiva supera ampiamente lo scaglione del 43%, a cui si sommano addizionali regionali, comunali e la quota contributiva a carico del lavoratore. Il suo stipendio netto annuale si attesterà a fatica attorno ai 54.000–56.000 euro. Lo scarto immediato sembra abissale: una voragine di oltre 15.000 euro a vantaggio dell’autonomo.
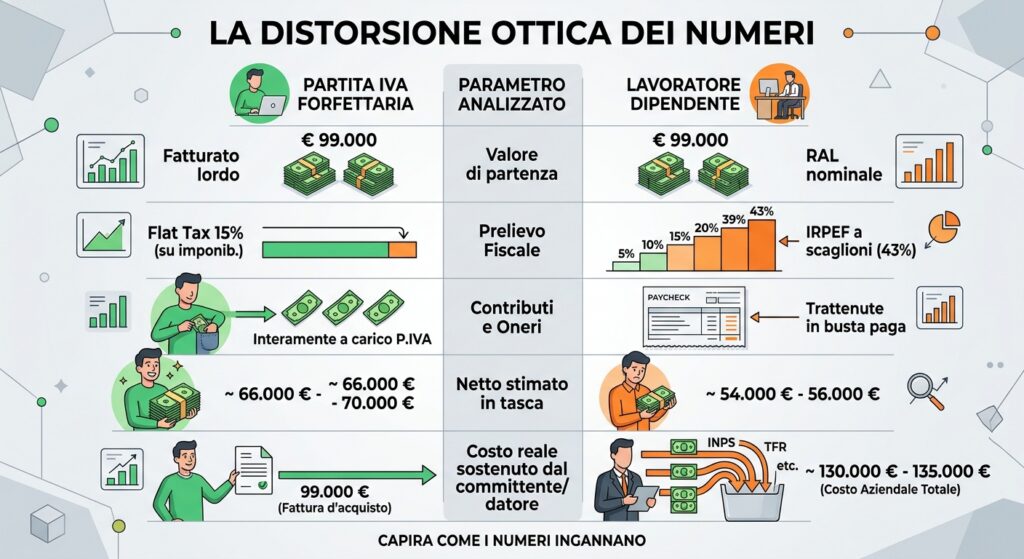
Tuttavia, l’operazione finanziaria corretta non confronta la RAL con il fatturato, bensì il costo aziendale complessivo. Per erogare 99.000 euro di RAL a un dipendente, l’azienda committente spende realmente tra contributi datoriali INPS, premi INAIL e quota TFR una cifra vicina ai 130.000–135.000 euro. L’equivalente reale di un lavoratore che costa 99.000 euro all’azienda è un dipendente con una RAL di circa 72.000–74.000 euro, il cui netto reale crolla a poco più di 42.000 euro l’anno.
A parità di budget stanziato da chi paga per la prestazione, il divario di liquidità a favore della partita IVA non è di 15.000 euro, ma supera abbondantemente i 25.000 euro netti all’anno. Com’è possibile che il sistema tolleri una divaricazione di questa portata a parità di valore economico generato?
Il prezzo invisibile dell’autonomia: tutele mancate, asimmetrie e costi occulti
Se la matematica monetaria pende in modo così schiacciante a favore del regime forfettario, per quale ragione non assistiamo a dimissioni di massa dall’intero comparto privato? La risposta risiede in tutti quegli elementi che non compaiono nell’estratto conto mensile, ma che compongono la rete di protezione del lavoro subordinato.
Immaginiamo due professionisti trentacinquenni: Elena, dipendente a tempo indeterminato in un’agenzia corporate, e Matteo, freelance con il medesimo portafoglio competenze. Quando Elena contrae una brutta polmonite o decide di accogliere un figlio, la sua retribuzione continua a fluire regolarmente, sostenuta dall’istituto previdenziale e dalle integrazioni contrattuali. Elena matura mensilmente ventisei giorni di ferie retribuite, permessi ROL, tredicesima, quattordicesima e un accantonamento costante di Trattamento di Fine Rapporto (TFR), che funge da paracadute forzoso o capitale di liquidazione.
Per Matteo, il giorno in cui non produce fatture è un giorno a reddito zero. La malattia sotto determinate soglie temporali è semplicemente un costo vivo; le quattro settimane di stacco estivo e natalizio sono settimane di mancato guadagno che devono essere auto-finanziate con gli incassi dei mesi precedenti. A questo si aggiunge un onere psicologico e operativo ignoto al lavoratore subordinato:
- Il rischio di insoluto e la gestione del credito: Emettere una fattura non equivale a incassarla. Se un committente ritarda di sei mesi o fallisce, la perdita ricade integralmente sulle spalle dell’autonomo, il quale ha spesso già anticipato spese vive.
- La morsa di saldo e acconto: Il meccanismo tributario impone alla partita IVA di versare non solo il saldo dell’anno appena trascorso, ma l’anticipo totale presunto per l’anno a venire, vincolando quote massive di liquidità aziendale.
- L’azzeramento delle detrazioni IRPEF: Chi opera nel regime forfettario è escluso dal sistema delle detrazioni fiscali ordinarie. Spese sanitarie, interessi passivi sul mutuo prima casa, asili nido o detrazioni edilizie al 50% diventano crediti fantasma, inutilizzabili a meno di non possedere altri redditi assoggettati a tassazione ordinaria.
- Previdenza a rendimento differito: L’aliquota contributiva ridotta o parametrata a forfait costruisce un montante pensionistico futuro drammaticamente più fragile rispetto a quello garantito dal 33% di contribuzione complessiva del lavoro dipendente.
L’autonomo non sta semplicemente godendo di uno sconto d’imposta: sta monetizzando il proprio rischio sistemico. Sta accettando di scambiare il welfare collettivo con una riserva di liquidità immediata che deve imparare ad auto-gestire. La domanda cruciale diventa: quanti di coloro che oggi invocano la partita IVA possiedono l’educazione finanziaria necessaria per trasformare quel surplus netto in coperture assicurative private, fondi pensione integrativi e cuscinetti di emergenza?

La trappola dello scalino: quando il fisco incentiva il freno a mano economico
Uno degli aspetti più controversi dell’eventuale innalzamento della soglia a 100 mila euro non riguarda l’equità intercategoriale, ma la distorsione degli incentivi microeconomici. Il regime forfettario, strutturato a gradino secco, genera un paradosso comportamentale documentato da chiunque operi nei servizi ad alto valore aggiunto.
Cosa accade a un professionista che a fine ottobre si ritrova con 97.000 euro fatturati e una nuova commessa da 10.000 euro sul tavolo? Fino a oggi, superare la barriera significava rischiare l’espulsione immediata verso il regime ordinario o dover gestire la complessa transizione verso l’applicazione dell’IVA e degli scaglioni IRPEF progressivi. Nel passaggio dall’aliquota agevolata al 43% marginale, fatturare 105.000 euro può tradursi in un netto finale inferiore rispetto a fermarsi a 99.000 euro.
Questo dislivello genera tre reazioni altrettanto inefficienti per il sistema Paese:
- Il rallentamento intenzionale dell’attività: Professionisti affermati che smettono deliberatamente di accettare clienti da metà autunno, posticipando le prestazioni all’anno fiscale successivo.
- La tentazione dell’economia sommersa: La spinta ad assorbire l’eccedenza tramite pagamenti non tracciati, neutralizzando gli sforzi di digitalizzazione e trasparenza delle transazioni.
- L’avversione strutturale alla crescita dimensionale: La paura di assumere collaboratori, investire in strumentazione o associarsi con altri colleghi per non perdere lo status di micro-contribuente agevolato.
Spostare il limite da 85k a 100k non risolve la distorsione strutturale; si limita ad alzare l’asticella del burrone fiscale. L’Italia rischia di consolidare un modello economico fondato sul nanismo produttivo permanente, dove la massima ambizione del freelance di talento non è diventare una PMI innovativa, ma rimanere un atomo solitario che danza costantemente al limite dei massimali di legge.
Caste fiscali a confronto: tra lavoratori impatriati, flat tax e cuneo ordinario
La tensione tra dipendenti e partite IVA non è che una tessera di un mosaico ben più frammentato. Negli ultimi anni il fisco italiano ha progressivamente abbandonato il principio cardine dell’universalità progressiva sancito dalla Carta Costituzionale, procedendo per deroghe, compartimenti stagni e bandi di reclutamento demografico.
Basta osservare le dinamiche degli uffici direzionali nelle grandi aree metropolitane. Alla stessa scrivania possono sedere tre professionisti di trentadue anni con ruoli e responsabilità sovrapponibili:
- Il primo è un dipendente ordinario, assunto localmente, la cui progressione salariale è erosa da un cuneo fiscale che sfiora il 46% tra contributi e imposte dirette.
- Il secondo è un collega rientrato dall’estero grazie al Regime Lavoratori Impatriati, che gode di un abbattimento dell’imponibile IRPEF fino al 50% o al 60%, garantendosi un netto maggiorato a parità di spesa aziendale per un intero quinquennio.
- Il terzo è un consulente a partita IVA in regime forfettario che fattura mensilmente alla stessa azienda, privo di vincoli di subordinazione formale ma di fatto integrato nei flussi operativi del team.
Questa frammentazione alimenta un comprensibile sentimento di frustrazione nella classe media dipendente, la quale assiste all’introduzione ciclica di agevolazioni straordinarie per chi emigra, per chi avvia attività autonome o per chi gestisce grandi patrimoni tramite imposte sostitutive sui dividendi, mentre chi resta ancorato al lavoro dipendente tradizionale subisce il fenomeno del fiscal drag (il drenaggio fiscale per cui l’inflazione spinge i salari nominali verso scaglioni IRPEF più onerosi senza un reale aumento del potere d’acquisto).
Il rischio sociale è evidente: la perdita del patto di fiducia civico. Quando il prelievo viene percepito non come un contributo equo ai servizi di cittadinanza (sanità, scuola, trasporti, infrastrutture), ma come una penalizzazione asimmetrica inflitta a chi non può detrarre o eludere, il tessuto professionale più dinamico risponde con la disaffezione, il rifiuto dello straordinario o la fuga verso lidi fiscali esteri.
Guida strategica: quando conviene davvero aprire o mantenere la Partita IVA a 100k?
Al netto delle considerazioni etiche o macroeconomiche, ogni giovane professionista deve compiere una scelta pragmatica in funzione della propria traiettoria di carriera. L’estensione del forfettario a 100 mila euro rappresenta un’opportunità straordinaria solo a determinate condizioni operative e contrattuali.
Chi vince con il forfettario a 100k
I candidati ideali sono i cosiddetti knowledge workers privi di infrastrutture fisiche pesanti: consulenti strategici, sviluppatori, avvocati, psicologi, formatori e professionisti creativi. Lavorando da remoto o con un semplice laptop, i loro costi reali di gestione sono minimi (spesso inferiori al 10% del fatturato). Per loro, la deduzione forfettaria del 22% garantita dallo Stato rappresenta un vero e proprio margine netto esentasse, massimizzando l’efficienza della liquidità disponibile.
Chi rischia di farsi male
Al contrario, figure professionali o artigianali che devono sostenere costi vivi significativi per materie prime, laboratori, utenze pesanti o veicoli commerciali scoprono rapidamente che il forfettario può diventare una trappola. Non potendo scaricare i costi analitici né recuperare l’IVA sugli acquisti di beni strumentali, l’imposizione forfettaria finisce per colpire un margine fittizio, rendendo l’ordinario o una forma societaria a responsabilità limitata (SRL) una scelta finanziariamente più logica e protettiva.

Oltre il muro contro muro: quale riforma per il futuro del lavoro qualificato?
L’acceso confronto attorno all’aumento della flat tax rivela che la vera anomalia italiana non è l’esistenza di un regime semplificato per i lavoratori autonomi, ma la disarmante incapacità di ridefinire il patto fiscale complessivo per le nuove generazioni.
Continuare a contrapporre il dipendente “garantito ma salassato” all’autonomo “agevolato ma vulnerabile” serve unicamente a distogliere l’attenzione dal nodo centrale: la tassazione del lavoro in Italia è globalmente fuori scala rispetto alla qualità dei servizi restituiti dallo Stato. Quando un professionista a metà carriera vede oltre la metà del valore che produce svanire in adempimenti burocratici o aliquote marginali punitive, il sistema non sta redistribuendo ricchezza; sta semplicemente soffocando l’ascensore sociale.
Se l’allargamento del forfettario a 100k vedrà la luce, non potrà rimanere una misura isolata. Richiederà correttivi urgenti: l’introduzione di meccanismi di raccordo graduali per eliminare il burrone tra forfettario e ordinario, una decisa revisione al ribasso degli scaglioni IRPEF intermedi per i lavoratori subordinati e un contrasto implacabile a quelle aziende che utilizzano la partita IVA per celare veri e propri rapporti di subordinazione a basso costo.
La vera domanda con cui ogni professionista deve confrontarsi oggi non è se sia più conveniente una busta paga o una fattura elettronica, ma un interrogativo più radicale: quanto valore attribuisci al controllo del tuo tempo e alla gestione autonoma della tua sicurezza finanziaria? Sei disposto ad abbandonare l’ombrello protettivo del lavoro dipendente per gestire in prima persona il rischio d’impresa, o ritieni che il prezzo pagato in termini di solitudine fiscale e assenza di tutele sia troppo alto per qualunque sconto sulle imposte?
Il dibattito è aperto: qual è la tua soglia di equilibrio tra sicurezza retributiva e libertà fiscale?
