
C’è una scena che accomuna moltissimi lavoratori italiani. È fine mese, hai appena aperto l’applicazione della banca e vedi quella cifra sul conto: ciò che resta dopo il mutuo, la spesa, le bollette e qualche piccolo svago. È il frutto dei tuoi sacrifici, la tua goccia di risparmio mensile. E puntuale come un orologio svizzero, si materializza quel nodo allo stomaco: adesso, cosa ne faccio per non vederla erosa dall’inflazione e garantire un futuro a me e alla mia famiglia?
Se cerchi risposte parlando con i colleghi alla macchinetta del caffè o leggendo i forum finanziari a notte fonda, ti accorgerai presto che la finanza personale italiana ha creato due vere e proprie fazioni contrapposte.
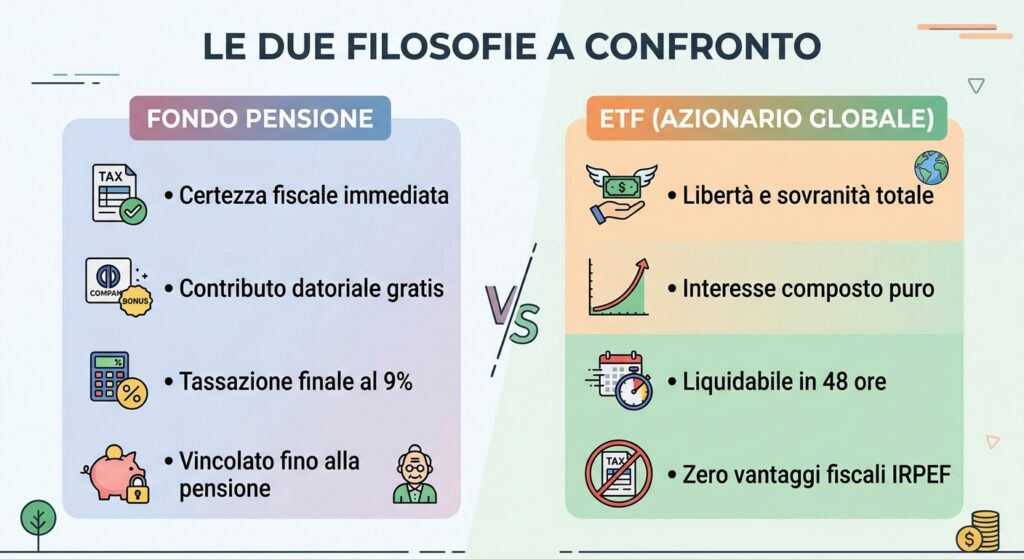
Da un lato ci sono i fedelissimi della previdenza integrativa, quelli che sussurrano la parola “deducibilità” come fosse una formula magica benedetta dallo Stato. Dall’altro lato trovi i cultori dell’autonomia pura, gli innamorati degli ETF, convinti che affidare anche solo un euro a un fondo pensione sia un suicidio finanziario fatto di vincoli e rendimenti mediocri.
La verità? Quando in gioco ci sono i tuoi soldi, il tifo ideologico è il peggior consigliere. Questa guida nasce proprio per superare i dogmi: non troverai teorie astratte, ma un confronto pratico, umano e matematico tra due filosofie di vita e di investimento.
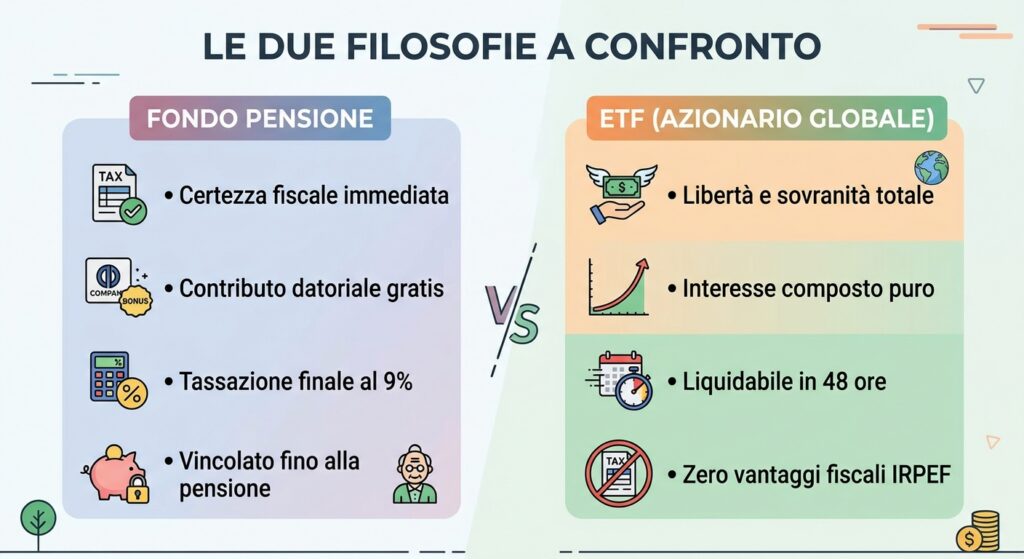
Il Fascino Rassicurante del Fondo Pensione: La Matematica del “Pasto Gratis”
Per capire perché il fondo pensione (in particolare quello negoziale di categoria, legato al tuo contratto di lavoro) eserciti un’attrazione così irresistibile, dobbiamo spogliarlo dell’etichetta noiosa della burocrazia e guardare cosa accade realmente alle tue tasche.
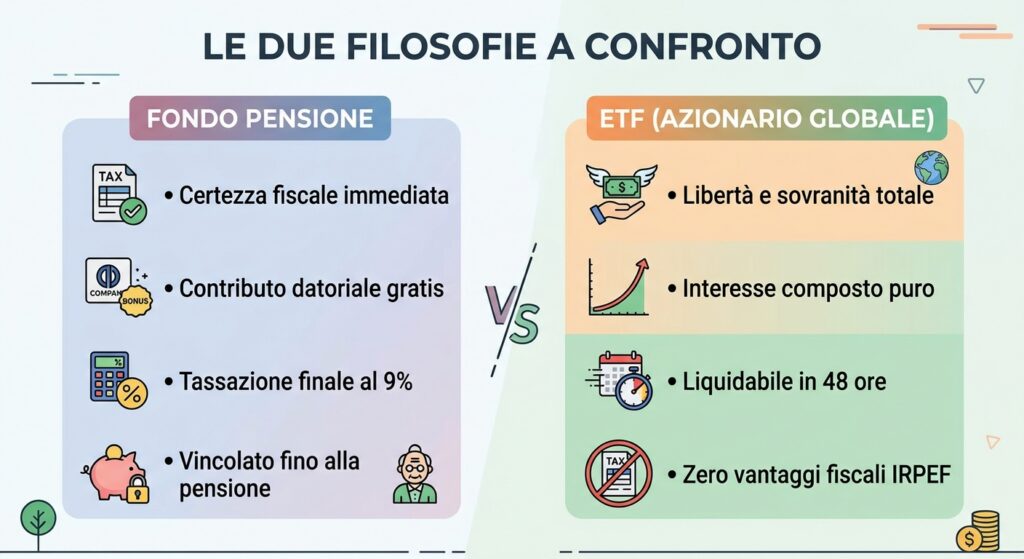
Il vero motore del fondo pensione non è la bravura dei gestori nel battere i mercati. Anzi, diciamocelo con franchezza: la maggior parte dei comparti ha una gestione piuttosto prudente, che difficilmente supera il 60% o 70% di azioni. La vera forza motrice risiede in quello che gli economisti chiamano un “pasto gratis”, un regalo dello Stato che abbatte le tasse oggi per invogliarti a costruire la tua pensione di domani.
Quando versi dei soldi nel fondo fino al tetto massimo di 5.164,57 euro all’anno, stai compiendo una vera e propria operazione di alchimia fiscale. Quei soldi vengono sottratti dal reddito su cui calcoli l’IRPEF.
Mettiamo che tu abbia un reddito medio-alto e ti trovi nello scaglione al 35%. Se a fine anno decidi di destinare 5.000 euro al tuo fondo pensione, non stai spendendo realmente quella cifra. L’anno successivo, grazie alla dichiarazione dei redditi, lo Stato te ne restituirà circa 1.750 sotto forma di minor imposta da pagare. Se poi aggiungi l’impatto delle addizionali regionali e comunali, il risparmio effettivo può sfiorare addirittura la metà della cifra versata. In pratica, hai impiegato circa 2.600 euro di tasca tua per ritrovarti un capitale investito di 5.000 euro. È un rendimento istantaneo, garantito dal Fisco prima ancora che i mercati abbiano aperto le contrattazioni.
A questo si aggiunge un secondo pilastro, esclusivo dei lavoratori dipendenti che aderiscono al fondo di categoria: il contributo del datore di lavoro. Versando anche solo una quota minima del tuo stipendio (spesso l’1% o l’1,5%), la tua azienda è obbligata per contratto a versare una percentuale aggiuntiva sul tuo conto pensione. Sono soldi che l’azienda ti regala e che altrimenti non vedresti mai. Rinunciarvi non è una scelta finanziaria alternativa: è semplicemente lasciare denaro sul tavolo.
A chiudere il cerchio c’è poi il trattamento di fine corsa. Quei risparmi che hai accumulato e dedotto per decenni, al momento della pensione non verranno tassati con le normali aliquote IRPEF, ma con una ritenuta agevolata che parte dal 15% e scende gradualmente fino a un invidiabile 9% se resti iscritto per oltre 35 anni.
Il Richiamo Selvaggio dell’ETF: Quando la Libertà Non Ha Prezzo
Davanti a una corazzata fiscale simile, come mai un numero sempre crescente di risparmiatori consapevoli preferisce ignorare il fondo pensione e investire in totale autonomia tramite ETF?
La risposta non sta solo nei fogli di calcolo, ma in un bisogno profondo: il controllo.
Il punto debole del fondo pensione è la sua stessa ragion d’essere: il vincolo temporale. Lo Stato ti concede quei benefici a patto che tu dimentichi quei soldi fino all’età pensionabile, un traguardo mobile che la demografia italiana tende a spostare sempre più in là. Per molti, l’idea di vincolare il proprio sudore a regole decise da altri è una gabbia inaccettabile.
Con un ETF azionario globale (come un investimento sull’indice MSCI World o sull’S&P 500), la musica cambia completamente. Quei soldi restano tuoi, sempre. Se tra dieci anni decidi di comprare una casa per la tua famiglia, se vuoi finanziare un master all’estero per tuo figlio, o se a quarantacinque anni decidi di prenderti un anno sabbatico per ricalibrare la tua vita, non devi chiedere il permesso a nessuno né produrre certificati notarili. Vendi con due clic e la liquidità è sul tuo conto corrente.
Inoltre, c’è un fattore squisitamente finanziario: la purezza dell’esposizione. Con un ETF puoi investire al 100% sull’azionario mondiale, cavalcando l’innovazione e gli utili delle migliori aziende del pianeta senza filtri difensivi imposti dall’alto.
E c’è un vantaggio invisibile ma devastante nel tempo: il rinvio fiscale. Nei fondi pensione, i rendimenti maturati vengono tassati anno dopo anno (con un prelievo del 20% che scende al 12,5% per i titoli di stato). Con un ETF ad accumulazione, invece, non paghi un singolo centesimo di tasse fino al giorno in cui decidi di vendere. Questo significa che le plusvalenze continuano a generare ulteriori rendimenti, alimentando un effetto valanga che, su un orizzonte di venti o trent’anni, produce numeri spettacolari.
La Prova del Nove: Cosa Dicono Davvero i Numeri?
Mettiamo da parte la psicologia e facciamo parlare la matematica. Mettendo a confronto le due strategie, quanto deve rendere in più un ETF per recuperare l’enorme vantaggio iniziale del fondo pensione?
Nelle community di investitori sono stati sviluppati modelli di calcolo minuziosi, capaci di simulare il confronto tenendo conto di scaglioni IRPEF, inflazione, deduzioni e contributi aziendali. Il risultato che emerge da queste simulazioni è un bagno di realtà per i puristi dell’ETF.
Per colmare il divario con un buon fondo negoziale (che include il contributo datoriale e la deduzione a scaglioni medi), un ETF azionario deve sovraperformare costantemente di circa 3 o 4 punti percentuali netti all’anno per almeno 20-25 anni.
Non parliamo di un anno brillante, ma di una marcia trionfale ininterrotta per un quarto di secolo. Se il tuo fondo pensione porta a casa un onesto 5% annuo, il tuo portafoglio di ETF deve viaggiare stabilmente attorno all’8,5% o 9% ogni singolo anno solo per arrivare a pareggio.
Da questo calcolo discende una regola d’oro:
- Se ti mancano meno di 15-20 anni alla pensione, la partita non inizia nemmeno: il fondo pensione vince a mani basse grazie allo scudo fiscale immediato.
- Se hai poco più di vent’anni e un orizzonte di 35 o 40 anni davanti, l’interesse composto dell’azionario globale ha tutto il tempo di spiegare le vele, recuperare lo svantaggio iniziale e superare il fondo pensione, garantendoti nel contempo una flessibilità totale.
Il Bivio del TFR: In Azienda o nel Fondo?
Prima ancora di pensare ai versamenti volontari, ogni lavoratore dipendente si trova davanti a una scelta che segnerà il suo patrimonio: dove mettere il Trattamento di Fine Rapporto?
Lasciare il TFR in azienda dà una sensazione di sicurezza antica, ma dal punto di vista dell’efficienza finanziaria è quasi sempre un’illusione. Il TFR lasciato al datore di lavoro si rivaluta per legge a un tasso modesto (1,5% fisso più il 75% dell’inflazione) e, soprattutto, quando lascerai l’azienda subirà una tassazione separata basata sull’aliquota media dei tuoi ultimi cinque anni di lavoro, che raramente scende sotto il 23-28%.
Destinare il TFR a un comparto azionario del fondo pensione significa fargli fare un salto di qualità: lo metti a lavorare sui mercati globali e, al traguardo finale, la tassazione calerà fino al range agevolato del 15%-9%. A meno che tu non lavori in una realtà a cui prevedi di chiedere continue anticipazioni per spese correnti, spostare il TFR nel fondo di categoria è il primo passo naturale per qualunque risparmiatore attento.
Oltre i Luoghi Comuni: I Segreti Tattici che Cambiano le Carte in Tavola
Quando si analizzano i dettagli operativi, emergono alcune sfumature che raramente i promotori finanziari o gli articoli generici spiegano con chiarezza.
Il Dettaglio Nascosto del “Costo del Bonifico”
Molti risparmiatori scelgono di aprire un Fondo Pensione Aperto per conto proprio e versano i loro risparmi a dicembre con un bonifico, per poi recuperare le imposte nel 730 dell’anno successivo. È una strada legittima, ma per un dipendente nasconde un costo opportunità invisibile.
Versando invece attraverso la trattenuta automatica in busta paga (nel fondo negoziale di categoria), abbatti l’imponibile fiscale direttamente alla fonte mese dopo mese. Questa operazione riduce il reddito di riferimento e, per chi si trova in specifiche fasce stipendiali, finisce per aumentare l’importo delle detrazioni da lavoro dipendente. In parole povere, il versamento diretto in busta paga ti fa intascare un piccolo bonus fiscale aggiuntivo che con il bonifico fai-da-te a fine anno rischi di perdere per strada.

La RITA: Lo Scivolo Segreto per Anticipare la Pensione
Nel movimento FIRE si parla costantemente di come smettere di lavorare prima dell’età pensionabile. Pochi sanno che il fondo pensione offre un grimaldello straordinario: la RITA (Rendita Integrativa Temporanea Anticipata).
Se decidi di interrompere l’attività lavorativa a pochi anni dai requisiti INPS, la RITA ti permette di trasformare il capitale accumulato nel fondo in un reddito mensile che ti accompagna fino alla pensione vera e propria (fino a 5 anni prima, o addirittura 10 anni prima in caso di inoccupazione prolungata). La parte migliore? Quei prelievi anticipati mantengono la tassazione ultra-agevolata dal 15% al 9%. È una passerella previdenziale che trasforma il vincolo del fondo in un trampolino verso la libertà anticipata.
Come Evitare la Trappola della Rendita Vitalizia
Una delle fobie più diffuse riguarda il momento dell’uscita: molti temono di essere costretti a convertire i propri soldi in una rendita vitalizia mensile gestita da un’assicurazione, con coefficienti spesso poco generosi.
La legge stabilisce che puoi ritirare l’intero montante al 100% in contanti solo se la rendita derivante dalla conversione del 50% del capitale risulta inferiore al 50% dell’assegno sociale. Come superare questo ostacolo se hai accumulato una cifra importante?
La mossa che molti investitori evoluti adottano è la strategia dei doppi fondi. Anziché concentrare tutto il capitale in un’unica posizione per quarant’anni, aprono nel tempo due o tre posizioni distinte (ad esempio il fondo negoziale di categoria a cui affiancano un fondo aperto come Allianz Insieme o Amundi SecondaPensione). Mantenendo i montanti separati su contratti diversi, si rimane agevolmente sotto la soglia critica su ciascuno di essi, conservando il pieno diritto a incassare il 100% dei soldi in un unico bonifico liquido.
E per le Partite IVA in Regime Forfettario?
C’è un’eccezione cruciale che va sottolineata: i lavoratori autonomi che operano in Regime Forfettario.
Il regime forfettario prevede un’imposta sostitutiva (al 5% o al 15%) e azzera il meccanismo tradizionale dell’IRPEF. Non avendo capienza IRPEF, chi è forfettario non può dedurre un singolo euro dei versamenti effettuati nel fondo pensione (a meno che non possieda altri redditi personali soggetti a tassazione ordinaria, come redditi da lavoro dipendente o immobili non in cedolare secca).
Per un professionista forfettario puro, l’intero castello dei vantaggi fiscali del fondo pensione svanisce all’istante: restano soltanto i vincoli di illiquidità. In questo caso, il confronto non si pone nemmeno: la via maestra per far crescere il proprio patrimonio futuro è costruire in autonomia un portafoglio personale di ETF.

La Terza Via: Smettere di Scegliere e Imparare a Integrare
Arrivati alla fine di questo viaggio, la domanda originaria — Meglio il Fondo Pensione o l’ETF? — si rivela per quello che è: un falso dilemma. I due strumenti non sono nemici che devono distruggersi a vicenda sul ring; sono due attrezzi complementari all’interno della stessa cassetta degli attrezzi finanziaria.
La strategia più lucida, adottata dalla maggior parte dei lavoratori consapevoli, è un approccio ibrido a tre livelli:
Il primo passo, irrinunciabile per qualsiasi dipendente, è accendere il fondo negoziale, conferire il TFR e versare il minimo necessario per incassare il contributo del datore di lavoro. È la tua polizza di base, un guadagno certo che nessun mercato potrà mai replicare.
Il secondo passo consiste nel valutare la tua busta paga: se il tuo reddito entra negli scaglioni IRPEF più alti, conviene sfruttare la deduzione fino ai 5.164 euro per sottrarre risorse al Fisco e investirle per il tuo futuro.
Tutto ciò che riesci a risparmiare oltre questa soglia, o che non vuoi vincolare per poter far fronte alle tappe imprevedibili della vita, trova la sua collocazione ideale in un portafoglio di ETF ben diversificato. Sarà il tuo polmone di libertà, il capitale che crescerà con l’economia mondiale e a cui potrai attingere ogni volta che deciderai di cambiare rotta.
Costruire la propria serenità finanziaria non significa scommettere ciecamente su un solo cavallo. Significa progettare un’architettura in cui la certezza dei benefici di oggi protegge i tuoi passi, mentre la libertà degli investimenti di domani alimenta le tue ambizioni più grandi.
Domande Frequenti (FAQ)
Posso prelevare i soldi dal fondo pensione prima della vecchiaia?
Sì, ma solo per casistiche regolamentate dalla legge: in qualunque momento fino al 75% della posizione per sostenere spese sanitarie gravi straordinarie; dopo 8 anni di iscrizione fino al 75% per l’acquisto o la ristrutturazione della prima casa (per sé o per i propri figli); sempre dopo 8 anni, fino al 30% per qualsiasi motivazione personale, senza dover presentare alcun giustificativo.
Cosa succede al fondo negoziale se cambio azienda o perdo il lavoro?
La posizione maturata non viene persa. Se cambi settore e passi a un diverso contratto collettivo nazionale puoi trasferire gratuitamente il montante al nuovo fondo di categoria (mantenendo intatta l’anzianità di iscrizione utile per abbattere le tasse future), puoi lasciarlo silente a maturare rendimenti, oppure puoi decidere di riscattare l’intera cifra per perdita dei requisiti contrattuali (subendo una ritenuta a titolo d’imposta del 23%).
Posso dedurre versamenti fatti per i familiari a carico?
Certamente. Se versi quote a favore di un figlio o del coniuge fiscalmente a carico, puoi portarle in deduzione nella tua dichiarazione dei redditi, sempre entro la soglia cumulativa complessiva di 5.164,57 euro all’anno. È una scelta molto intelligente per far scattare fin dall’infanzia l’anzianità di partecipazione previdenziale dei figli, permettendo loro di raggiungere l’aliquota finale del 9% fin dai primi anni di carriera lavorativa.
