
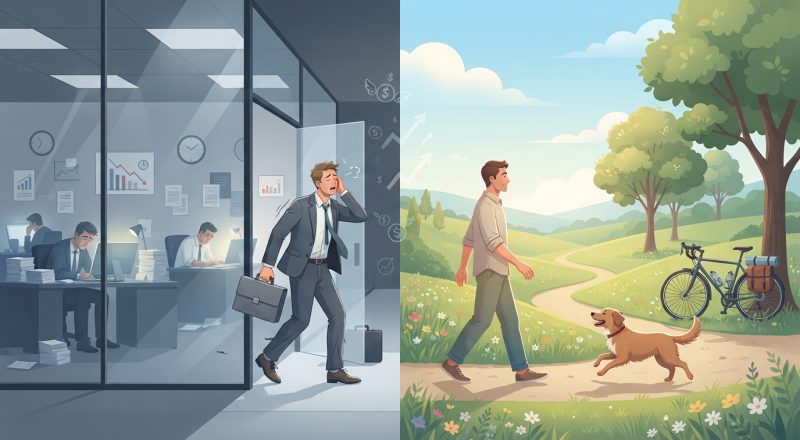
In una delle community finanziarie più attive di Reddit Italia, un utente ha condiviso una storia che accende subito il dibattito: è davvero possibile smettere di lavorare a meno di 40 anni nel nostro Paese? L’autore del post ha tirato le somme dopo cinque anni esatti di “FIRE” (Financial Independence, Retire Early). Quella che doveva essere una pausa temporanea si è trasformata in uno stile di vita permanente. Niente superattici a Dubai o macchine di lusso, ma una routine fatta di sport all’alba, volontariato e un flusso di cassa costante da circa 1.800 euro al mese. Un traguardo invidiabile, ma non privo di rischi invisibili.

La Storia
Quando ha deciso di staccare la spina cinque anni fa, questo ex consulente informatico era semplicemente esausto. «La mia vita di prima mi sembrava una prigione, mi alzavo la mattina già stanco, andare a lavoro era un incubo», confessa candidamente sul forum.
Tuttavia, il salto nel buio spaventa. Un utente, all’epoca della sua scelta, gli aveva lanciato un monito inquietante: «Stai molto attento perché sicuramente finirai in depressione molto presto senza lavorare». Avere improvvisamente tutto il tempo del mondo mentre gli amici e i familiari sono in ufficio può trasformarsi in una trappola psicologica.
Per non impazzire, il nostro protagonista si è dato regole ferree, quasi militari: otto ore di sonno (dalle 23:30 alle 7:30), alimentazione sana, tantissimo sport (bici e corsa ogni mattina) e volontariato al canile. Nel tempo, la corsa al consumo si è naturalmente azzerata. Ha venduto l’auto per muoversi in bici per tre anni, ha sostituito gli hotel a cinque stelle con il campeggio e la natura. Vive con la compagna, ma le finanze sono rigorosamente separate. Niente figli, per scelta. «Mi fa molto riflettere pensare che ormai siamo in una società dove contano solo più i soldi e dover apparire», commenta sereno. Oggi spende a malapena 1.000 euro al mese, e non tornerebbe mai indietro.
Il Bilancio in Sintesi
I lettori lo sanno: non si vive di sola aria. Ecco i numeri esatti dietro l’indipendenza finanziaria dell’utente:
- Età: 44 anni (in FIRE da 5 anni).
- Patrimonio Netto Totale: ~700.000 / 720.000 €.
- Asset Allocation Immobiliare: 1 casa di proprietà (valore 210.000 €, regalata dai genitori, zero mutuo) + 2 case messe a reddito (affittate a studenti con cedolare secca).
- Asset Allocation Finanziaria: ~190.000 € investiti (principalmente BTP e Bond governativi europei).
- Cashflow Mensile Netto: 1.700 / 1.800 € (1.100 € derivanti dagli affitti + 600/700 € dalle cedole dei bond).
- Uscite Mensili Medie: ~1.000 € (lui paga bollette e spese di casa, la compagna paga la spesa alimentare).
La Reazione della Community
Il post ha diviso Reddit in due grandi fazioni. Da un lato, c’è stata un’ondata di profonda ammirazione e un pizzico di sana invidia: molti lo hanno eletto “eroe” per aver sconfitto il sistema, confermando che il vero lusso oggi è il possesso del proprio tempo. Dall’altro lato, i puristi della finanza hanno acceso i riflettori sui suoi “privilegi” e sui rischi sistemici.
Molti gli hanno fatto notare che il suo non è un traguardo replicabile da chiunque: aver ricevuto la casa di residenza in regalo dai genitori ha annullato la voce di spesa più pesante (l’affitto/mutuo). Altri commentatori, calcolatrice alla mano, hanno evidenziato un problema critico: in 5 anni, complice una strategia iper-conservativa sui bond e le spese di vita, il suo capitale di 190.000€ è cresciuto a malapena del 10%, venendo di fatto eroso in termini reali dall’inflazione galoppante degli ultimi anni.

L’Analisi di Diario del Risparmio
Cosa possiamo imparare da questa storia reale? Indossiamo il cappello dell’analista finanziario e vediamo 3 lezioni fondamentali:
- Il peso dei privilegi (e l’House Hacking all’italiana): Andare in FIRE con 1.800€ al mese in Italia è assolutamente possibile, ma a una condizione chiave: i costi abitativi devono essere azzerati. L’autore ha ricevuto la prima casa dai genitori, potendo così destinare il 100% dei suoi vecchi stipendi all’acquisto degli immobili a reddito. Questo ci insegna che il calcolo del nostro “numero FIRE” cambia drasticamente se si ha un mutuo sulle spalle o figli a carico. Non confrontare mai il tuo capitolo 1 con il capitolo 10 di qualcun altro (soprattutto se ha ereditato).
- Efficienza Fiscale vs. Serenità Psicologica: La community lo ha attaccato per aver investito in strumenti a distribuzione (che pagano cedole tassate) invece che in ETF ad accumulazione, considerati fiscalmente più efficienti. Matematicamente i critici hanno ragione. Ma la finanza personale è, appunto, personale. Per chi deve generare uno stipendio passivo, vedere l’accredito mensile delle cedole sul conto offre una pace psicologica che nessuna ottimizzazione fiscale potrà mai eguagliare. Attenzione però al vero nemico: l’inflazione. Un portafoglio quasi privo di azionario rischia di perdere forte potere d’acquisto nei decenni.
- Smettere “verso” qualcosa, non “da” qualcosa: Il più grande errore di chi sogna il FIRE è pensare solo a scappare dall’ufficio. L’autore del post è sopravvissuto alla famigerata “depressione da pensionamento” perché ha strutturato la sua nuova vita come un vero e proprio lavoro: ha un orario, fa sport intensivo, ha responsabilità sociali (il canile). Se togli 40 ore di lavoro alla tua settimana e non sai con cosa riempirle, il rischio di alienarsi e spendere soldi in acquisti compulsivi per noia è altissimo.
Il Bottom Line: La libertà ha un prezzo (e si paga con l’ego)
Alla fine, la storia di questo ex informatico non è solo un caso studio finanziario: è una provocazione culturale. Il movimento FIRE, spogliato dal glamour patinato dei nomadi digitali a Bali, si riduce a un brutale ego check: sei capace di scollegare la tua identità dalla tua RAL e da ciò che possiedi?
In un’epoca in cui il burnout è la norma e la “hustle culture” ha perso il suo fascino, il vero “stealth wealth” (il lusso silenzioso) potrebbe non essere un maglione di cachemire firmato, ma la banale possibilità di passeggiare col cane in un bosco un martedì mattina alle 10:00.
Smettere di lavorare a 40 anni in Italia non richiede per forza l’exit milionaria di una startup della Silicon Valley. Richiede un foglio Excel spietato, una dose innegabile di fortuna generazionale (la casa di proprietà) e, soprattutto, il coraggio di scendere dal piedistallo sociale. Devi essere disposto a diventare invisibile per un sistema che misura il tuo valore in base a quanto consumi.
La vera domanda, in fondo, non è se puoi permetterti di andare in FIRE con 700.000 euro. La domanda è se puoi permetterti di non essere più “nessuno”.
