
La cella C14 del tuo foglio di calcolo è un’opera d’arte. Segna un ROI potenziale del 34% netto, formattato in un rassicurante verde smeraldo. La formula è impeccabile: prezzo di aggiudicazione al quarto ribasso stimato a 48.000 euro, 15.000 euro di ristrutturazione leggera a forfait, imposte di registro al minimo e un valore di rivendita prudenziale a 95.000 euro, allineato alle quotazioni OMI di zona. Ti senti Michael Burry che ha appena scoperto una falla strutturale nel sistema creditizio: un trilocale degli anni Duemila con garage, prezzato al costo di un’utilitaria tedesca usata.
Poi, però, chiudi il portatile e ti presenti al sopralluogo fissato dal custode giudiziario.
La realtà non ha celle ordinate né bordi sottili. Ha l’odore acre di muffa stantia, nicotina sedimentata e infiltrazioni trascurate per un lustro. Il custode ha venti minuti di tempo e fa entrare quindici persone contemporaneamente: un’agenzia d’assalto, coppie agitate, curiosi di quartiere. Ti muovi tra cumuli di masserizie mentre l’occupante esecutato ti fissa con lo sguardo di chi non ha più nulla da perdere e, stringendo i pugni nell’angolo del corridoio, urla che da lì uscirà solo dentro una bara. All’esterno, un vicino esasperato ti spiega sottovoce che la vistosa macchia sul soffitto del piano di sotto non è una fatalità, ma una rappresaglia: bulloni dei termosifoni allentati apposta per allagare il condominio e far scappare i compratori.
Benvenuto nel mercato delle esecuzioni immobiliari italiane. Un ecosistema dove i manuali di finanza personale si schiantano regolarmente contro il codice di procedura civile, la disperazione sociale e la burocrazia più viscerale della penisola. Comprare all’asta può essere un affare straordinario, ma quasi mai per le ragioni raccontate dai venditori di corsi di real estate flipping.
Conviene davvero comprare all’asta o è una trappola per piccoli investitori?
Bottom Line Up Front (BLUF): Acquistare un immobile all’asta giudiziaria conviene soltanto se lo sconto rispetto al valore di mercato supera strutturalmente il 30-35%, una soglia necessaria per assorbire i costi di attrito procedurale, le difformità urbanistiche occulte e il costo del capitale bloccato durante i mesi di liberazione. Al di sotto di questo margine, i rischi legali, operativi e psicologici annullano sistematicamente il vantaggio economico rispetto al mercato libero.
Il presupposto da cui parte ogni acquirente alle prime armi è lineare: i tribunali non fanno profitto, quindi vendono a sconto. Con la base d’asta che si riduce del 25% a ogni tentativo andato deserto, l’immobile al terzo o quarto esperimento sembra una banconota da cento euro venduta a quaranta.
Nella finanza classica esiste un concetto noto come maledizione del vincitore (winner’s curse): in un’asta con asimmetria informativa, chi si aggiudica il bene è spesso colui che ne ha sovrastimato il valore o sottovalutato le insidie. Quando vedi un immobile residenziale formalmente appetibile crollare di prezzo senza che nessun operatore locale abbia mosso un dito, hai davanti due sole ipotesi: o hai scoperto un’anomalia di mercato invisibile a decine di professionisti del settore, oppure il pollo nella stanza sei tu.
I veri costi di una vendita giudiziaria non compaiono nell’avviso di vendita. Sono composti da attriti procedurali invisibili: mesi di rate di mutuo pagate su un bene non disponibile, spese legali accessorie, perizie di conformità post-decreto, bonifiche e il logoramento psicologico di dover gestire contenziosi umani complessi. Se il tuo margine lordo non è abbastanza capiente da assorbire 15.000 o 20.000 euro di imprevisti senza battere ciglio, non stai investendo: stai scommettendo alla roulette con il tuo patrimonio.

La perizia del Tribunale è una garanzia? Perché la CTU non ti salverà dagli abusi edilizi
BLUF: La perizia redatta dal Consulente Tecnico d’Ufficio (CTU) fotografa l’immobile al momento del pignoramento, spesso anni prima dell’asta effettiva, e non solleva l’acquirente dalla responsabilità per abusi edilizi. Nelle vendite forzate non opera la garanzia per vizi della cosa venduta (art. 2922 c.c.): l’aggiudicatario eredita tutte le irregolarità urbanistiche, comprese quelle insanabili che impongono il ripristino o la costosissima fiscalizzazione dell’abuso.
Molti investitori alle prime armi trattano la relazione di stima del CTU come un certificato di garanzia notarile. È un errore madornale. Nelle vendite giudiziarie vige il principio tombale del “visto e piaciuto” regolato dall’articolo 2922 del Codice Civile: la vendita forzata non può essere impugnata per vizi della cosa, né per mancanza di qualità. Se compri una casa che nasconde problemi strutturali o abusi urbanistici devastanti, il tribunale non ti rimborserà un singolo centesimo.
Un caso ricorrente nelle cronache tecniche riguarda immobili aggiudicati a prezzi stracciati con annessi depositi, verande o magazzini. L’acquirente vince l’asta, versa il saldo, ottiene il suo bel decreto e presenta la Segnalazione Certificata di Inizio Attività (SCIA) per ristrutturare. È in quel momento che emerge l’amara sorpresa: il magazzino annesso è abusivo al 100%, edificato in violazione totale delle norme di piano regolatore o su vincoli paesaggistici non derogabili.
A quel punto si aprono tre sole strade, tutte economicamente cruente:
- La sanatoria ordinaria in sanatoria (accertamento di conformità): praticabile solo se l’opera rispetta la cosiddetta “doppia conformità” urbanistica (all’epoca dell’abuso e al momento della domanda), operazione che comporta parcelle professionali, sanzioni e oblazioni spesso a quattro o cinque zeri.
- La demolizione e ripristino dello stato dei luoghi: a spese integrali dell’aggiudicatario, cancellando volumi che sul foglio Excel erano stati conteggiati come metri quadri commerciali vendibili.
- La fiscalizzazione dell’abuso: applicata quando la demolizione pregiudicherebbe la stabilità delle parti legittime dell’edificio. Non equivale a una sanatoria (l’immobile resta tecnicamente difforme), ma lo Stato ti consente di mantenerlo previo pagamento di una sanzione calcolata sul doppio del valore venale della porzione abusiva. Un esborso che da solo può superare l’intero prezzo pagato per l’asta.
Aggiungi a questo un fattore temporale: tra la stesura della perizia e la data della vendita telematica possono trascorrere dai due ai cinque anni. In questo lasso di tempo, l’immobile può aver subito allagamenti, asportazione dolosa di impianti termici ed elettrici, rimozione di infissi, o semplicemente il progressivo deperimento biologico dovuto all’incuria totale. Fidarsi ciecamente di un documento redatto 36 mesi prima significa pianificare un’operazione finanziaria bendati.

L’incubo del mutuo al 118° giorno: la sanzione letale dell’art. 587 c.p.c.
BLUF: Partecipare a un’asta giudiziaria confidando in un mutuo ordinario senza una pre-delibera vincolante della banca è un azzardo ad altissimo rischio di default personale. In caso di mancato versamento del saldo entro il termine perentorio (solitamente 120 giorni), l’aggiudicatario perde l’intera cauzione del 10% e, in base all’art. 587 c.p.c., è tenuto per legge a risarcire la differenza qualora la successiva asta si chiuda a un prezzo inferiore.
Se c’è un passaggio in cui l’investitore improvvisato rischia il tracollo patrimoniale, è la gestione della liquidità. Nel libero mercato, se il mutuo non viene erogato nei tempi, salta il preliminare e al massimo si perde la caparra confirmatoria (se non si è stati abbastanza accorti da inserire una clausola sospensiva). Nell’esecuzione immobiliare le regole sono paramilitari.
Il giudice dell’esecuzione fissa un termine perentorio per il versamento del prezzo, storicamente compreso tra 60 e 120 giorni dall’aggiudicazione. Nessuna proroga viene concessa per le lungaggini burocratiche dell’istituto di credito. Se la banca incarica un perito che ritarda il sopralluogo, o se l’ufficio fidi trova una virgola fuori posto nella conformità catastale dell’immobile staggito, il tempo scorre inesorabile. Ci sono testimonianze dirette di acquirenti arrivati al 118° giorno su 120 a firmare l’atto tra attacchi di panico e prestiti d’emergenza chiesti a parenti per non fallire l’operazione.
Cosa succede se il saldo non arriva entro la mezzanotte del termine fissato?
- Perdita immediata della cauzione: il 10% versato per partecipare viene incamerato dalla procedura fallimentare o esecutiva.
- La condanna al risarcimento della differenza (art. 587 c.p.c.): questo è il passaggio che il 90% dei neofiti ignora. Il codice stabilisce che, se l’immobile viene rimesso all’incanto e venduto a un prezzo inferiore rispetto a quello della tua aggiudicazione decaduta, tu sei legalmente obbligato a pagare la differenza di tasca tua, insieme a tutte le spese della nuova procedura.
Facciamo un esempio numerico brutale: ti aggiudichi un immobile a 120.000 euro, versando 12.000 euro di cauzione. La banca ti nega il mutuo per un’irregolarità sulla planimetria. Perdi i 12.000 euro. L’immobile torna all’asta con il consueto ribasso del 25% e viene aggiudicato al secondo tentativo per 90.000 euro. Tra la tua offerta (120k) e la nuova vendita (90k) c’è un gap di 30.000 euro. Dedotta la cauzione incamerata (12k), il tribunale emetterà un decreto ingiuntivo contro di te per i restanti 18.000 euro. Hai appena perso 30.000 euro puliti senza possedere un singolo mattone.

Immobili occupati e sgombero forzoso: la commedia nera del “Cash for Keys” e le forze dell’ordine
BLUF: L’ordine di liberazione emesso dal giudice al decreto di trasferimento non garantisce un rilascio immediato dell’immobile se l’esecutato oppone resistenza, soprattutto in presenza di minori, anziani o soggetti fragili. La prassi informale del “Cash for Keys” (pagare l’occupante per farlo traslocare pacificamente) è un compromesso comune ma privo di tutele legali; nei casi critici, la liberazione reale richiede mesi di accessi, fabbri, carabinieri e servizi sociali.
Sulla carta, la legge italiana ha progressivamente rafforzato la tutela dell’aggiudicatario: l’attuazione dell’ordine di liberazione è affidata direttamente al custode giudiziario, senza dover avviare una procedura di sfratto ordinaria con l’ufficiale giudiziario. Nella prassi quotidiana, tuttavia, un decreto di trasferimento non piega le leggi della fisica né quelle dell’assistenza sociale.
Quando un immobile è occupato dal debitore esecutato e dalla sua famiglia, la situazione scivola rapidamente in una complessa trattativa umana. Molti investitori scoprono sul campo la prassi del cosiddetto “Cash for Keys”: avvicinare l’esecutato offrendo una somma in contanti (spesso tra i 1.500 e i 3.000 euro) a fronte della consegna spontanea delle chiavi e dell’immobile sgombro. Una sorta di “polizza assicurativa privata contro il vandalismo”.
Tuttavia, gli accordi informali con persone disperate sono strutturalmente volatili:
- L’occupante può intascare un anticipo e rifiutarsi comunque di lasciare l’appartamento alla scadenza concordata.
- Spesso emergono fratture interne al nucleo familiare: il coniuge che accetterebbe l’accordo contro l’altro che sceglie la resistenza passiva o le minacce di barricarsi in casa con bombole di gas.
- Se ci sono minori o persone non autosufficienti, la forza pubblica non interviene finché il Comune o i servizi sociali non hanno reperito una sistemazione alloggiativa alternativa.
La cronaca di uno sgombero forzato non assomiglia a una transazione finanziaria. Assomiglia a un’operazione speciale: due pattuglie di carabinieri, ambulanza a motore acceso per simulati o reali malori, assistenti sociali, fabbro con flessibile per scardinare la porta blindata e il custode giudiziario che redige verbali sul cofano di un’auto tra gli sguardi ostili dei vicini. E una volta varcata la soglia, l’immobile non è pronto per essere tinteggiato: spesso è un cumulo di macerie igieniche, mobili distrutti per dispetto, scarichi cementati e quintali di immondizia da smaltire con ditte specializzate a costi che oscillano facilmente tra 2.000 e 5.000 euro.
La vendetta del condominio: debiti pregressi e guerra psicologica sul pianerottolo
BLUF: L’acquirente di un immobile all’asta risponde in solido con il debitore esecutato per i contributi condominiali dell’anno in corso e di quello precedente al decreto di trasferimento (art. 63 disp. att. c.c.). Oltre al danno patrimoniale dei millesimi non pagati, l’investitore che subentra in contesti ad alta tensione rischia una pesante ostilità ambientale da parte dei condòmini, che spesso solidarizzano con la famiglia espropriata o riversano sul nuovo arrivato anni di rancori pregressi.
Un errore comune dei neofiti è considerare l’immobile come un’isola staccata dal fabbricato in cui sorge. La legge, invece, stabilisce un legame di solidarietà passiva ben preciso. L’articolo 63, comma 4, delle disposizioni di attuazione del Codice Civile sancisce che chi subentra nei diritti di un condomino è obbligato solidalmente con questo al pagamento dei contributi relativi all’anno in corso e a quello precedente.
Se l’esecutato non pagava le rate del mutuo, quasi certamente ha smesso di pagare le spese ordinarie e straordinarie del condominio tre, quattro o cinque anni prima. Le rassicurazioni verbali dell’amministratore («Se te lo compri e ci togli il problema, lasciamo perdere i debiti vecchi») non hanno alcun valore giuridico: senza una delibera assembleare unanime che rinunci formalmente al credito, l’amministratore è obbligato per legge a emettere decreto ingiuntivo contro il nuovo proprietario per il biennio di sua competenza. E se nel frattempo sono stati deliberati lavori straordinari (facciate, tetto, ascensori) per sopperire alla morosità generale, le cifre possono superare il 10% del valore dell’immobile stesso.
Ma c’è una dimensione ancora più subdola: il rischio reputazionale e sociale. Nelle palazzine medio-piccole, la vendita all’asta viene vissuta spesso come un trauma collettivo. I vicini possono aver sviluppato un rapporto di vicinato ventennale con gli espropriati, oppure aver subito anni di esasperazione (rumori, minacce, degrado). Quando varchi il portone come nuovo proprietario, non vieni accolto come un salvatore.
- Se i vicini erano legati alla vecchia famiglia, tu sei l’usurpatore che ha speculato sulla loro disgrazia: si registrano casi documentati di porte imbrattate, gomme dell’auto tagliate, citofoni vandalizzati e isolamento totale nelle assemblee condominiali.
- Se i vicini erano esausti dal vecchio proprietario, pretenderanno da te il risarcimento immediato di ogni singolo danno pregresso subito dalle parti comuni (infiltrazioni, ascensore manomesso, portone rotto).
Prima di versare la cauzione per un’asta, la verifica preliminare più importante non si fa al catasto: si fa sul pianerottolo, suonando ai condòmini e all’amministratore per capire il clima dell’edificio.

Aste telematiche e nuove illusioni: dalle cricche locali alle “bidding wars” emotive
BLUF: La digitalizzazione obbligatoria tramite il Portale delle Vendite Pubbliche (PVP) ha scardinato le storiche cricche di potere che controllavano le aste in presenza, ma ha aperto le porte a un pubblico retail massificato. Il risultato è la frequente comparsa di aste telematiche asincrone degenerate in vere e proprie “guerre di offerte” prive di razionalità economica, che spingono il prezzo finale a livelli pari o superiori al mercato libero.
Fino a pochi anni fa, partecipare a un’asta immobiliare richiedeva fegato e presenza scenica. Le vendite avvenivano nelle stanze dei tribunali o negli studi notarili: facce tirate, sguardi intimidatori, professionisti del settore pronti a marcare il territorio e, in alcune aree geografiche, la presenza asfissiante di intermediari poco raccomandabili che cercavano di dissuadere i privati con la pressione fisica.
La transizione al sistema telematico sul Portale delle Vendite Pubbliche (PVP) e sui gestori autorizzati ha ripulito e democratizzato il meccanismo. Oggi chiunque, dotato di SPID, firma digitale e casella PEC, può formulare un’offerta criptata seduto sul divano di casa. Ma ogni innovazione di mercato porta con sé nuove distorsioni comportamentali.
La digitalizzazione ha innescato il fenomeno della gamification dell’investimento immobiliare. Durante la fase finale delle aste asincrone (le finestre con prolungamento automatico di 10 o 15 minuti a ogni rilancio), subentra la componente emotiva tipica di piattaforme come eBay. Privati senza alcuna preparazione analitica iniziano a rilanciare a colpi di 1.000 o 2.000 euro mossi dalla foga di “vincere la gara”, dimenticando che ogni rilancio corrisponde a debito reale o liquidità vincolata.
Non è raro osservare immobili partiti da una base d’asta di 70.000 euro finire aggiudicati a 130.000 euro, in zone dove appartamenti identici, ristrutturati e subito abitabili, sono in vendita sul mercato ordinario a 125.000 euro con regolare agenzia e senza alcuna incognita legale. L’illusione di fare l’affare trasforma l’acquirente occasionale nel peggior nemico del proprio conto corrente.
Non tutte le aste sono uguali: la dicotomia tra dramma sociale e opportunità tecnica
Per muoversi con lucidità in questo mercato è fondamentale separare gli immobili in base all’origine della procedura esecutiva. L’investitore saggio evita i campi minati e cerca le asimmetrie puramente documentali.
La distinzione fondamentale corre lungo due direttrici operative:
| Parametro di Rischio | L’Asta Tossica (Esecuzione Individuale) | L’Asta Tecnica (Fallimentare / Corporate) |
| Origine della procedura | Pignoramento bancario su famiglia sovraindebitata. | Fallimento di impresa edile o società commerciale. |
| Stato di occupazione | Occupato dall’esecutato o da familiari non collaborativi. | Libero di fatto, grezzo o chiuso da tempo. |
| Rischio di sabotaggio | Altissimo (asportazione sanitari, cavi, caldaia, danni occulti). | Nullo o limitato al deperimento naturale del tempo. |
| Complessità di rilascio | Mesi di attesa, carabinieri, fabbro, servizi sociali. | Ritiro immediato delle chiavi dal curatore fallimentare. |
| Impatto etico e vicinato | Forti tensioni, ostilità dei condòmini, sensi di colpa. | Transazione asettica percepita come riqualificazione. |
Chi intende costruire un rendimento reale e minimizzare il rischio sistemico dovrebbe concentrarsi quasi esclusivamente sulla colonna di destra: fallimenti di imprese edili con cantieri incompiuti, stabili vuoti, cespiti commerciali dismessi o piccoli tagli funzionali come garage e posti auto.
I box auto rappresentano un perfetto esempio di micro-investimento anticiclico: costano poco (spesso sotto i 15.000 euro), non hanno residenti dentro da sgomberare con la forza pubblica, non presentano abusi insanabili che ne compromettano l’uso e generano tassi di rendimento lordo da locazione superiori all’8-10%, con una frazione infinitesimale dei grattacapi tipici del comparto residenziale.

Il rendimento corretto per il fattore gastrite: la check-list prima di versare la cauzione
Nella finanza quantitativa esiste l’indice di Sharpe per misurare il rendimento di un asset corretto per il suo rischio di volatilità. Nel settore delle aste immobiliari per investitori individuali servirebbe un indice analogo: il rendimento corretto per il fattore gastrite.
Se un’operazione ti porta 15.000 euro di plusvalenza netta ma richiede nove mesi di liti con la cancelleria del tribunale, visite con scorta, notti insonni per il ritardo del mutuo e lo sgombero forzoso di una famiglia con tre figli, quel rendimento è puramente contabile. Dal punto di vista della qualità della vita, hai lavorato per una paga oraria da fame, bruciando capitale biologico.
Se decidi di esplorare questo mercato con rigore professionale, applica questa check-list di sopravvivenza non negoziabile:
- Pre-delibera del mutuo (Voucher Mutuo): Non presentare offerte se non possiedi una delibera reddituale formale della banca valida per gli acquisti giudiziari. Devi essere in grado di firmare il bonifico di saldo anche se il perito della banca dovesse bocciare l’immobile.
- Audit tecnico indipendente sulla CTU: Investi 300 o 500 euro per far leggere la perizia a un tuo geometra o architetto di fiducia prima dell’offerta. Deve verificare la presenza di difformità insanabili, vincoli di prelazione dello Stato, trascrizioni pregiudizievoli non cancellabili dal decreto e oneri di bonifica.
- Visura condominiale preventiva: Rintraccia l’amministratore di condominio. Fatti rilasciare un prospetto contabile esatto delle rate ordinarie e straordinarie insolute relative all’anno in corso e a quello precedente. Quella cifra va sottratta direttamente dal tuo budget massimo di offerta.
- Ispezione dello stato occupazionale: Se l’immobile è occupato dall’esecutato, metti a bilancio preventivo un ritardo medio di 6-9 mesi per la presa di possesso effettiva e una voce di costo di almeno 3.000 euro per lo sgombero macerie e ripristino delle serrature.
- Regola del prezzo limite inderogabile: Fissa la tua offerta massima sulla scrivania prima che l’asta telematica abbia inizio. Se la gara supera quella cifra anche di un solo euro, chiudi il browser. La disciplina finanziaria si misura dalla capacità di lasciar andare le aste, non da quante se ne vincono.
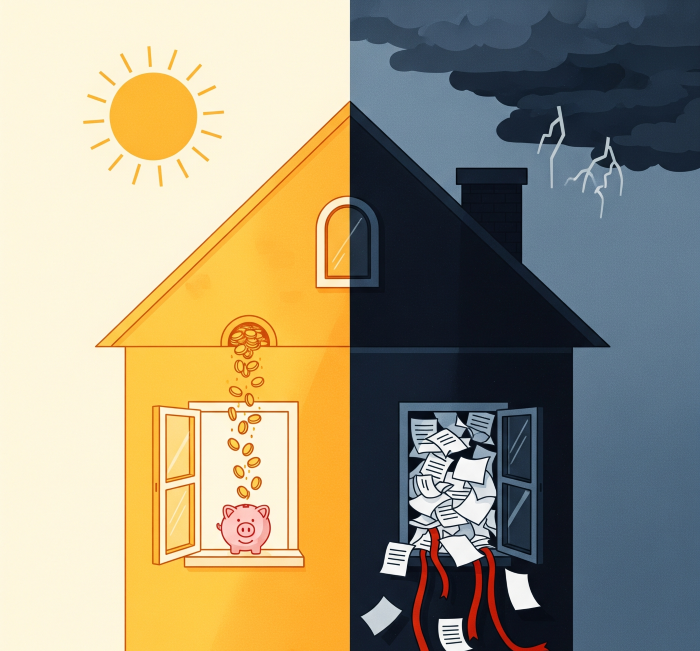
Il bivio dell’investitore: affare consapevole o azzardo inconsapevole?
Le aste giudiziarie non sono né una truffa per allocchi né l’eldorado dei milionari fai-da-te. Sono semplicemente un mercato secondario speciale, regolato da leggi rigide, dove lo sconto sul prezzo è il corrispettivo esatto dell’assunzione di rischi tecnici, legali e temporali che il compratore tradizionale non vuole o non può gestire.
Trattare questo mondo come una scorciatoia finanziaria accessibile senza competenze è il modo più rapido per farsi male. Affrontarlo invece come un’operazione di gestione del rischio, dove si comprano problemi complessi a forte sconto per risolverli con metodo analitico, può trasformarlo in un pilastro solido di diversificazione patrimoniale.
A questo punto, la riflessione si sposta dalla tecnica finanziaria alla tua personale strategia:
- Fin dove sei disposto a spingerti lungo la curva del rischio? Preferisci la serenità di un rendimento moderato e pulito su immobili liberi da fallimento, o sei pronto a gestire il logoramento umano e burocratico di un’esecuzione residenziale in cambio di un ROI nominalmente più alto?
- Come quantifichi il costo opportunità del tuo tempo? I sei o dodici mesi spesi a sbloccare un immobile incagliato tra carabinieri e tribunali valgono davvero la differenza rispetto all’investimento in asset finanziari liquidi ed efficienti?
- Qual è stata la tua esperienza? Se hai già varcato la soglia di un’asta giudiziaria, il prezzo pagato sul campo corrispondeva a quello preventivato sul tuo foglio di calcolo, o c’è stata una voce imprevista che ha riscritto completamente il finale della storia?
