

Se bazzicate le community finanziarie indipendenti italiane, vi sarà capitato di imbattervi in screenshot quasi surreali: conti titoli che incassano distribuzioni mensili a doppia cifra, con rendimenti annualizzati dichiarati che toccano il 30%, il 50% o persino oltre il 70%. Per chi ha tra i 25 e i 40 anni, combatte contro salari reali fermi da decenni, un’inflazione che morde il potere d’acquisto e l’inerzia delle banche tradizionali ferme a offrire fondi d’investimento costosi e sonnolenti, questi numeri suonano come un canto delle sirene.
Lo strumento al centro di questo terremoto si chiama ETP IncomeShares (o Options Income ETP). Promette un flusso di cassa costante sfruttando la vendita di opzioni su grandi indici, colossi tecnologici o materie prime.
Ma la finanza non fa regali. Dietro le quinte del marketing istituzionale e dei proclami degli influencer di turno, si combatte una battaglia silenziosa fatta di erosione inesorabile del capitale (NAV), rischi di liquidità, delisting sfiorati e un’inattesa applicazione tattica: l’azzeramento fiscale delle minusvalenze.
Abbiamo analizzato mesi di dibattiti reali, dati contabili, errori operativi e testimonianze dirette di chi questi strumenti li ha acquistati, monitorati e vissuti nel proprio portafoglio. Ecco tutto ciò che le brochure di emissione non vi diranno mai.
Cosa sono gli ETP IncomeShares e perché non sono i soliti ETF a dividendo
I prodotti IncomeShares appartengono alla classe degli Exchange Traded Products (ETP) — più specificamente strutturati come titoli di debito garantiti (collateralised notes) — progettati per monetizzare la volatilità del mercato e trasformarla in distribuzioni mensili per gli investitori.
A differenza di un classico ETF a distribuzione (come un fondo azionario globale ad alto dividendo), un IncomeShares non genera rendita semplicemente raccogliendo i dividendi staccati dalle aziende sottostanti. Il motore dei pagamenti è la vendita sistematica di opzioni finanziarie.
Covered Call vs Cash-Secured Put: la differenza tecnica che divide i rendimenti
Un errore madornale commesso da chi si avvicina per la prima volta a questi strumenti è pensare che funzionino tutti allo stesso modo. Analizzando il comportamento reale sul mercato, emergono due anime operative radicalmente distinte:
- Strategia Covered Call (Usata su Oro, Argento e Titoli di Stato USA):
Gli strumenti come l’ETP su Oro (YGLD), Argento (YSLV) o Treasury decennali (TLTY) detengono fisicamente l’asset sottostante (o il relativo ETF) e vendono contestualmente opzioni Call.
Come funziona: Si incassa il premio dell’opzione in anticipo. Se il sottostante sale moderatamente o scende, il premio funge da cuscinetto (cushioning). Ma se il mercato esplode al rialzo, il guadagno viene irrimediabilmente tagliato (capped upside) allo strike price dell’opzione. In fasi di violentissimo rally, l’investitore resta indietro. - Strategia Cash-Secured Put sintetica (Usata su Indici e Singole Azioni):
Per strumenti legati al Nasdaq 100 (QQQY), S&P 500 (DSPY) o a singoli titoli tech (Nvidia, Tesla, Microsoft), la struttura è differente. L’ETP non detiene l’intero paniere azionario, bensì una quota ridotta del sottostante (spesso tra il 25% e il 33%), mentre il restante 65-75% del capitale è mantenuto in liquidità o titoli monetari a bassissimo rischio per fare da collaterale alla vendita di opzioni Put a brevissima scadenza (spesso 0DTE, opzioni a zero giorni, o settimanali).
Come funziona: Se il mercato resta laterale o sale moderatamente, l’opzione Put scade senza valore e l’ETP incamera l’intero premio, distribuendolo. Se però il sottostante subisce crolli improvvisi e profondi, la strategia subisce l’impatto pieno della discesa, dovendo onorare l’obbligo di riacquisto a prezzi prefissati superiori al mercato.
Zero Withholding Tax: il vantaggio della domiciliazione europea
Uno dei punti di forza più rilevanti per l’investitore retail europeo risiede nella struttura fiscale a monte. Incassare dividendi da azioni statunitensi comporta una pesante ritenuta alla fonte (Withholding Tax) compresa tra il 15% e il 30%, a cui si somma poi la tassazione nazionale.
I premi derivanti dalla vendita di opzioni su asset americani, tuttavia, non sono classificati dal fisco USA come dividendi societari. Domiciliando i prodotti in Europa (ad esempio in Irlanda), questo reddito evita la ritenuta transfrontaliera statunitense, arrivando integro alla cassa di compensazione europea.
Il vero motivo per cui gli italiani ne sono ossessionati: Lo Zainetto Fiscale
Se chiedeste a un investitore tedesco o britannico perché possiede questi strumenti, vi risponderebbe per il flusso di cassa. Ma se ponete la stessa domanda nei circoli finanziari italiani, la risposta sarà quasi unanime: la caccia alle minusvalenze.
In Italia, il sistema fiscale per i piccoli risparmiatori è notoriamente labirintico e penalizzante. Il Testo Unico delle Imposte sui Redditi (TUIR) opera una rigida separazione tra due categorie:
- Redditi di Capitale: Gli interessi dei conti, le cedole dei BTP e i dividendi/proventi distribuiti da ETF e fondi comuni. Tassati al 26% (12,5% per titoli di stato), non possono essere usati per compensare le perdite pregresse.
- Redditi Diversi: Le plusvalenze derivanti dalla compravendita di azioni, certificati, ETC ed ETP/ETN. Solo contro questi è possibile scaricare le perdite accumulate nello “zainetto fiscale” nei quattro anni precedenti.
Il cortocircuito normativo degli ETP
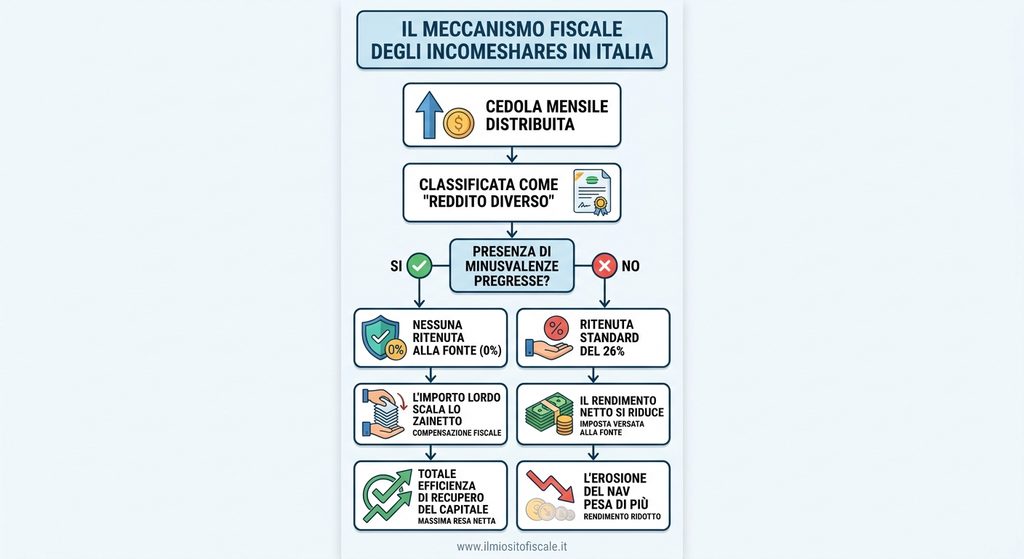
Poiché gli IncomeShares sono giuridicamente ETP/ETN (strumenti di debito cartolarizzati) e non OICR/fondi comuni UCITS, i proventi periodici distribuiti vengono trattati dalla stragrande maggioranza dei broker italiani come Redditi Diversi.
Cosa significa all’atto pratico?
Se un risparmiatore ha accumulato 5.000 euro di minusvalenze da precedenti investimenti sfortunati (magari azioni in perdita o certificati crollati) prossimi alla scadenza quadriennale, acquistando un normale ETF a dividendo pagherebbe il 26% su ogni centesimo distribuito, lasciando scadere il credito fiscale.
Con un ETP IncomeShares, la cedola mensile viene accreditata al lordo senza trattenuta fiscale, andando a scalare direttamente lo zainetto fiscale. Un rendimento lordo del 30% diventa un 30% netto effettivo in tasca, fino a esaurimento delle perdite pregresse. È una vera e propria idropulitrice fiscale.
La tecnica del “Rollaggio”: come aggirare la ghigliottina dei 4 anni
Dalle esperienze concrete dei risparmiatori più smaliziati è emersa persino una strategia di arbitraggio temporale.
Chi si ritrova a ridosso della scadenza fiscale di fine anno senza sufficienti plusvalenze per azzerare le minus in scadenza, sfrutta l’elevata volatilità di questi strumenti:
- Si vende la posizione in perdita sull’ETP il giorno successivo alla data di stacco cedola (Ex-Date), monetizzando una perdita in conto capitale (nuova minusvalenza).
- Si ricomprano le quote il giorno seguente.
- Risultato pratico: la minusvalenza originaria viene “ricaricata” e la data di scadenza viene posticipata di altri 4 anni, consentendo nel frattempo di continuare a incassare i flussi lordi mensili.
Una manovra contabile perfettamente lecita che trasforma uno strumento finanziario ad alto rischio in un generatore di tempo per la pianificazione fiscale.
Il lato oscuro: L’Erosione Strutturale del NAV (Perché la matematica non mente)
Davanti a cedole che possono raggiungere l’1%, il 3% o il 5% al mese, l’investitore accorto deve porsi una domanda brutale: da dove arrivano questi soldi?
Nelle discussioni online torna periodicamente l’accusa più pesante: “È un gigantesco schema Ponzi legalizzato che usa il mio stesso capitale per ridarmi i miei soldi”. La realtà non è una truffa, ma una ferrea e incontrovertibile legge matematica.
La dura realtà delle distribuzioni insostenibili
Ipotizziamo che un indice sottostante come il Nasdaq 100 abbia un rendimento medio atteso di lungo termine compreso tra il 10% e il 15% lordo annuo. Se un ETP collegato al Nasdaq distribuisce ai sottoscrittori uno yield del 40%, 50% o 60% annuo, è palese che la strategia con le opzioni non potrà mai estrarre costantemente tale valore dal mercato.
Cosa accade quindi alla quota dell’ETP? Il Valore Patrimoniale Netto (NAV) collassa mese dopo mese.
Ogni volta che l’ETP stacca una cedola monstre, il valore della quota viene decurtato di un importo proporzionale. Se l’asset sottostante entra in un mercato rialzista violento, la strategia con le opzioni non riesce a recuperare abbastanza velocemente a causa del cap sui guadagni. Se il sottostante scende, la base di capitale si restringe inesorabilmente. È il fenomeno noto come NAV Erosion.
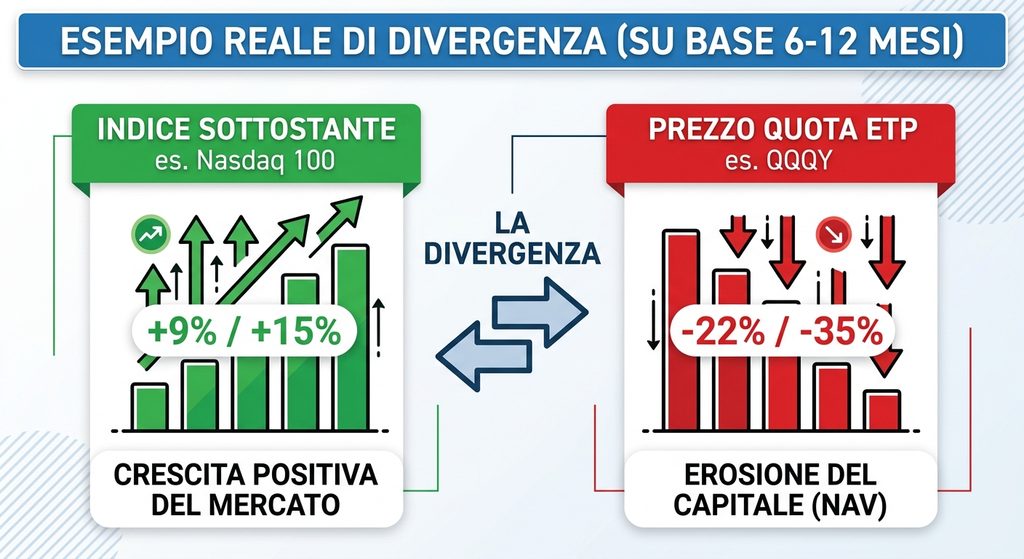
Chi guarda solo il prezzo a grafico si trova di fronte a un tracollo continuo, con il proprio Prezzo Medio di Carico (PMC) che si allontana verso vette irraggiungibili.
Il cimitero dei Single Stock e lo spettro del “Reverse Split”
L’erosione del capitale non colpisce tutti i prodotti allo stesso modo. L’esperienza diretta ha tracciato una linea netta tra due categorie:
- I Panieri e le Materie Prime: Oro (YGLD), Treasury (TLTY) e i panieri multi-asset hanno mostrato una resilienza del NAV accettabile, con cali moderati o andamenti laterali capaci di assorbire i dividendi.
- I Singoli Titoli e i temi iper-volatili: Sugli ETP legati a singole aziende quotate o al comparto criptovalute, l’erosione ha assunto tratti drammatici.
Il caso studio più citato riguarda l’ETP su Coinbase (COIY). A causa della violenta alternanza tra crolli improvvisi e rally verticali del sottostante, il NAV dell’ETP si è disintegrato nel tempo, portando il valore della quota sotto la soglia psicologica di 1 dollaro/euro, trasformando il prodotto in una classica penny stock.
In questi scenari estremi, l’emittente è costretto a ricorrere al Reverse Split (raggruppamento delle quote, ad esempio 10 vecchie quote accorpate in 1 nuova quota a prezzo decuplicato) per evitare il delisting tecnico dalle borse europee. Un evento che non altera il controvalore matematico istantaneo, ma certifica la distruzione storica di capitale per chiunque sia entrato nelle prime fasi di vita del fondo.
Total Return: L’unica metrica che conta davvero
Come si valuta razionalmente uno strumento che perde il 30% sul prezzo ma distribuisce il 35% in dividendi? L’unico faro nella nebbia è il Total Return (Rendimento Totale), ovvero la sommatoria algebrica tra:
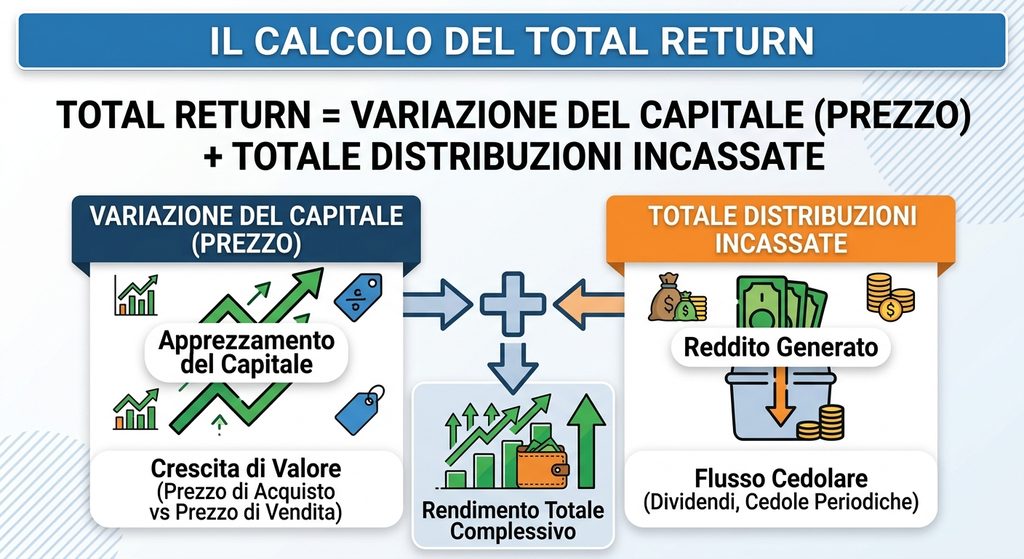
Chi ha analizzato portafogli reali diversificati su un ventaglio di ETP IncomeShares (escludendo i titoli fallimentari su singole azioni e concentrandosi su indici e metalli) ha riscontrato scenari illuminanti:
- Senza minusvalenze da compensare (Regime Tassato al 26%):
Il Total Return medio annuo fatica a decollare. La tassazione del 26% pagata puntualmente ogni mese erode il cuscinetto della distribuzione, lasciando spesso l’investitore in un territorio compreso tra un modesto pareggio e una perdita netta del 2-5% a fronte di un rischio sistemico elevatissimo. - Con capiente zainetto di minusvalenze (Incasso Lordo al 100%):
Il Total Return può attestarsi su valori positivi compresi tra il +8% e il +20% netto. Il flusso continuo di liquidità non decurtata dalle imposte ripaga ampiamente la flessione del valore facciale delle quote.
La conclusione è cruda: questi strumenti funzionano in modo asimmetricamente favorevole quasi esclusivamente per chi li utilizza come leva fiscale. Privati di questo scudo, espongono a rischi sproporzionati rispetto a tradizionali ETF diversificati mondiali a basso costo.
La giungla operativa dei Broker Italiani: Date, Ritardi e Disallineamenti
Investire in ETP IncomeShares richiede una precisione chirurgica sul calendario. Molti neofiti cadono nell’errore di acquistare le quote il giorno prima del pagamento, rimanendo con un pugno di mosche.
Ogni mese, l’emittente scandisce il ritmo con quattro date fondamentali:
- Declaration Date (ultimo giorno lavorativo del mese): Viene annunciato ufficialmente l’ammontare esatto in dollari/euro della cedola per quota.
- Ex-Date (Generalmente D+1 lavorativo): È la data di stacco. Per avere diritto alla cedola, le quote devono essere acquistate entro il giorno precedente (ossia entro la Declaration Date). Chi compra il giorno di Ex-Date compra a prezzo già decurtato del dividendo e non riceverà nulla per quel mese.
- Record Date (D+2 lavorativi): Il giorno contabile in cui l’intermediario verifica ufficialmente i titolari registrati aventi diritto.
- Payment Date (solitamente intorno al 9-12 del mese successivo): La data in cui l’emittente trasferisce i fondi alle stanze di compensazione internazionali.
CALENDARIO MENSILE TIPO
[Fine Mese: Giorno 30/31]  ──> Declaration Date (Annuncio dividendo)
                               ★ Ultimo giorno utile per comprare e avere diritto
[Giorno 1-2 Mese Nuovo]   ──> Ex-Date (Il prezzo sconta il dividendo)
[Giorno 2-3 Mese Nuovo]   ──> Record Date (Fissazione contabile dei beneficiari)
[Giorno 9-12 Mese Nuovo]  ──> Payment Date (Invio effettivo del cash)
Le anomalie tra le piattaforme di trading
L’esperienza degli investitori italiani rivela una marcata difformità di efficienza tra i vari intermediari:
- Directa: Risulta solitamente la più rapida. Le cedole vengono accreditate spesso esattamente il giorno del Payment Date o nelle 24 ore successive. Inoltre, la presenza di convenzioni “zero fee” per l’acquisto su mercati come Euronext Amsterdam ha reso questo broker il quartier generale della maggior parte dei trader retail su IncomeShares.
- Fineco e Intesa Sanpaolo: Mostrano sistematicamente una latenza contabile. I fondi compaiono sui conti correnti con 3, 5 o persino 7 giorni lavorativi di ritardo rispetto alla data di pagamento ufficiale, spesso accompagnati da valute retrodatate o disallineamenti temporanei nel calcolo delle quote possedute tra Ex-Date e Record Date (con rari casi di cedole accreditate per errore e poi stornate).
- Banca Sella e Widiba: Dalle testimonianze emergono frequenti frizioni interpretative. Alcuni intermediari minori o reti bancarie territoriali tendono a catalogare per errore i proventi come redditi di capitale, vanificando la compensazione delle minusvalenze e costringendo i clienti ad aprire estenuanti ticket di reclamo con gli uffici fiscali interni.
Un ulteriore dettaglio pratico: scambiare questi titoli su Euronext Amsterdam può garantire zero commissioni con alcuni broker, ma i volumi sono spesso ridicoli rispetto a Xetra (Borsa di Francoforte). Piazzare ordini “al meglio” su mercati a basso volume espone al rischio di farsi eseguire a prezzi penalizzanti a causa di spread bid-ask amplissimi.
Single Stock o Panieri Multi-Asset? Dove si sta spostando il mercato
Se nei primi mesi dal lancio l’attenzione era catalizzata dall’avidità verso i singoli titoli (con la folle corsa ai dividendi di Tesla, Coinbase o Nvidia), la maturazione del mercato ha portato gli investitori più esperti verso una decisa riconfigurazione dell’allocazione.
La tendenza dominante vede il progressivo abbandono degli ETP su singole azioni a favore di tre categorie:
- I Panieri Tecnologici (es. 7MAG / MAGY – Magnificent 7):
Invece di scommettere sul singolo titolo con il rischio di finire travolti da un profit warning, il paniere raggruppa Apple, Microsoft, Alphabet, Amazon, Meta, Nvidia e Tesla. La diversificazione interna riduce la probabilità di azzeramento del NAV, pur mantenendo rendimenti a doppia cifra. - I Settoriali ad alta volatilità (es. SEMY – Semiconduttori):
Un compromesso molto gettonato per sfruttare l’onda dell’hardware AI senza legarsi mani e piedi a una singola realtà aziendale. - I Multi-Asset Bilanciati (es. GRWY 75/10/15 o MLTY 60/30/10):
Miscelano azioni globali, bond governativi e materie prime. Offrono dividendi meno appariscenti (spesso compresi tra il 12% e il 20% annuo), ma con una conservazione del capitale nettamente superiore nel medio termine.
Verdetto Finale: Opportunità Tattica o Trappola da Evitare?
Gli ETP IncomeShares non sono la truffa del secolo, ma non sono nemmeno la macchina dei soldi infiniti dipinta da certe narrazioni superficiali. Sono strumenti complessi, asimmetrici e altamente specialistici, nati per estrarre rendita dalla volatilità pagando un prezzo salato in termini di rivalutazione del capitale.
Per evitare cocenti delusioni, è fondamentale tracciare una linea di demarcazione netta.
Per chi HA SENSO prenderli in considerazione:
- Chi possiede minusvalenze consistenti vicine alla scadenza (1-2 anni): È il target ideale. Consente di estrarre liquidità netta senza pagare imposte, convertendo perdite destinate a morire nello zainetto fiscale in flussi monetari tangibili.
- Chi persegue una strategia di “Rendita Pura” ad alto rischio: Investitori consapevoli che il capitale investito subirà una decurtazione progressiva, ma che necessitano di flussi di cassa immediati per finanziare altre spese o per reinvestire il flusso su ETF convenzionali ad accumulazione (come un classico MSCI World o All-World).
- Investitori tattici nei mercati laterali: Chi ha una visione macroeconomica di mercati azionari compressi in range di prezzo ristretti per mesi o anni, dove le strategie ad opzioni battono sistematicamente la semplice detenzione del sottostante.
Per chi sono TOTALMENTE CONTROINDICATI:
- Investitori “Buy & Hold” di lungo periodo (orizzonte 10-20 anni): Comprare questi strumenti con l’idea del piano di accumulo pensionistico classico è un suicidio finanziario. Il fenomeno dell’erosione del NAV polverizzerà la quota nel lungo termine. Molto meglio orientarsi su ETF azionari tradizionali ad accumulazione (accumulating).
- Chi ha lo zainetto fiscale vuoto: Pagare il 26% di tasse su cedole che intanto decurtano il valore della vostra quota trasforma quasi sempre il Total Return finale in un risultato deludente o negativo.
- Chi non tollera la volatilità psicologica del segno meno: Vedere il controvalore del proprio portafoglio costantemente in rosso mentre si attende la cedola genera un logorio emotivo insostenibile per chi cerca serenità negli investimenti.
In definitiva, gli IncomeShares rappresentano un bisturi finanziario: possono risolvere chirurgicamente un problema fiscale o di liquidità immediata, ma se usati come se fossero un semplice conto deposito o un ETF azionario passivo, finiranno inevitabilmente per ferire chi li maneggia.
Domande aperte per la discussione
E voi? Avete già testato questi strumenti nel vostro portafoglio per recuperare minusvalenze pregresse, o l’erosione del NAV e i ritardi contabili dei broker tradizionali vi tengono lontani? Preferite i panieri diversificati come le “Magnifiche 7” o ritenete più sostenibili gli strumenti a covered call su materie prime e bond? Condividete la vostra esperienza nei commenti.
